
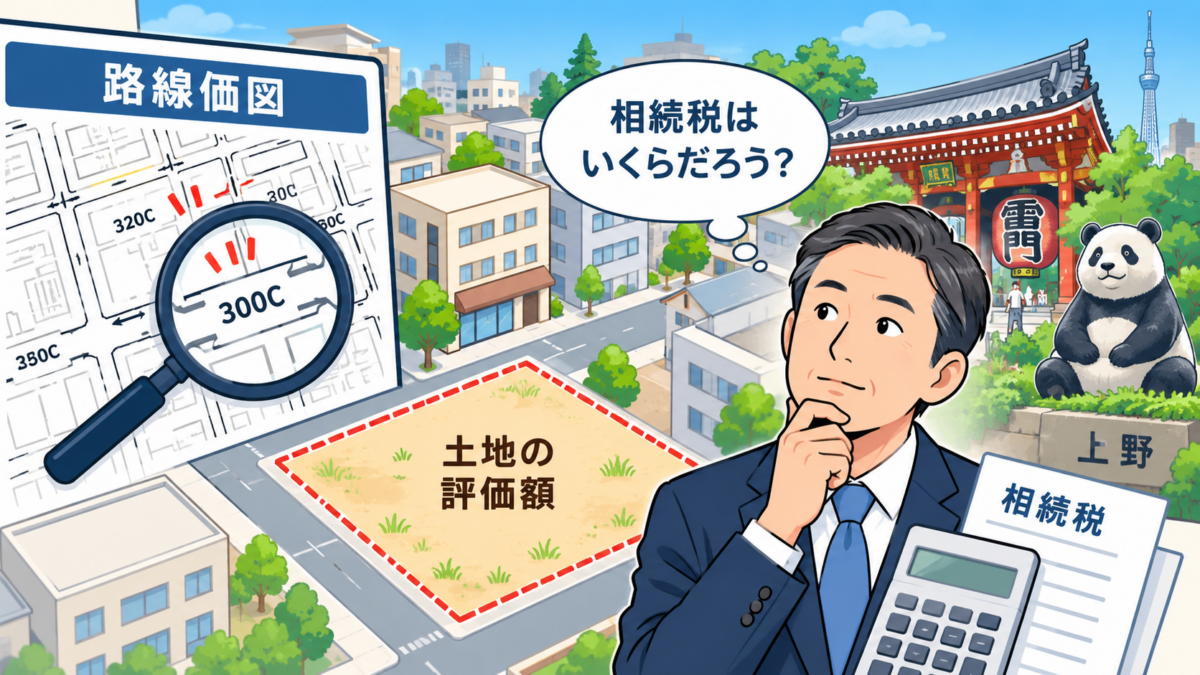
路線価とは?まずは基本から
「親から受け継いだ台東区の土地、相続税はいくらかかるのだろう」——上野・台東区で事業をされている経営者の方から、こうしたご相談をよくいただきます。相続税を考えるうえで欠かせないのが、土地の相続税評価額の算定です。そして、その評価の基準となるのが路線価です。
路線価とは、ざっくり言えば「道路(路線)に面した土地の1平方メートルあたりの価格」のことです。国税庁が毎年公表しており、相続税や贈与税を計算する際に使われます。普段ニュースで耳にする「地価」とは別物で、あくまで税金の計算に使う公的な価格だとイメージしてください。
「時価」ではなく「税金用の価格」
土地には実にさまざまな「価格」があります。整理すると次のとおりです。
| 価格の種類 | 主な用途 | 目安の水準 |
|---|---|---|
| 実勢価格(時価) | 実際の売買 | 最も高い |
| 公示地価 | 土地取引の指標 | 時価に近い |
| 路線価 | 相続税・贈与税の計算 | 公示地価の約8割が目安 |
| 固定資産税評価額 | 固定資産税など | 公示地価の約7割が目安 |
このように、路線価は公示地価のおおむね8割程度の水準に設定されているのが一般的です。相続税の計算では、実際に売れる価格そのものではなく、この路線価をもとに評価するという点がポイントです。
路線価を使った評価額の調べ方
路線価図はどこで見られる?
路線価は、国税庁の「財産評価基準書 路線価図・評価倍率表」というページで、誰でも無料で確認できます。インターネットで「路線価図」と検索すると国税庁のサイトが見つかります。
- 国税庁の路線価図のページを開く
- 土地のある都道府県(東京都)を選ぶ
- 税務署の管轄(台東区であれば該当する税務署)から地図をたどる
- 調べたい土地が面する道路に記載された数字を確認する
地図上の道路には「300C」のような表記があります。この数字部分が1平方メートルあたりの路線価(単位:千円)を表します。つまり「300」であれば30万円/㎡という意味です。末尾のアルファベットは、借地権割合を示す記号です。
評価額の基本的な計算
もっとも基本的な考え方は、次のとおりです。
路線価(1㎡あたり) × 土地の面積(㎡) = 評価額の基本
たとえば路線価30万円/㎡の道路に面した100㎡の土地なら、ざっくり3,000万円が出発点になります。
ただし、実際の評価はこれほど単純ではありません。土地の形がいびつ(不整形地)、間口が狭い、奥行きが極端に長い、角地で複数の道路に面している——こうした事情に応じて、評価額を調整する補正が行われます。このため、正確な評価額の算定は専門的な判断が必要になるケースが多いのです。
路線価が付いていない地域は?
すべての土地に路線価があるわけではありません。路線価の定められていない地域では、「評価倍率表」を使い、固定資産税評価額に一定の倍率を掛けて評価します。都心部の台東区・上野エリアはおおむね路線価方式ですが、周辺地域の一部では倍率方式が使われることもあります。
上野・台東区の経営者にとっての意味
上野・浅草をはじめ、台東区は昔から商店や店舗が集まる地域で、ご自宅と店舗が同じ建物、あるいは近い場所にあるという経営者も少なくありません。こうした事業用の土地・自宅の土地は、相続財産の中でも特に金額が大きくなりやすいのが特徴です。
土地の評価額が高くなれば、当然ながら相続税の負担も重くなります。ところが土地は現金と違ってすぐに分けたり売ったりしにくく、「評価額は高いのに納税資金が足りない」という事態が起こりがちです。事業を続けながら相続を迎える経営者にとって、これは避けて通れないテーマです。
路線価をご自身で調べてみると「思っていたより評価が高い」と驚かれる方が多いです。ただし小規模宅地等の特例など、要件を満たせば評価額を大きく下げられる制度もあります。自己判断で諦めず、早めに全体像を把握しておくことが大切です。
相続税は原則として現金での納付が基本です。土地中心の資産構成だと、いざというとき納税資金に困るケースが見受けられます。生前のうちに「どの土地にいくらの税がかかりそうか」を試算し、資金の準備を考えておくと安心です。
今すぐできる次のアクション
- 自社の店舗・自宅・事業用地の路線価を国税庁サイトで確認してみる
- おおまかな評価額の出発点を計算し、相続財産の全体像をイメージする
- 小規模宅地等の特例など、使える制度がないか専門家に確認する
- 評価額が大きい場合は、早めに生前対策や納税資金の準備を検討する
路線価の確認そのものは無料で簡単にできますが、そこから先の「正確な評価」と「どう備えるか」は、個別の事情で大きく変わります。まずは現状把握から始めてみてください。
出典
国税庁「財産評価基準書 路線価図・評価倍率表」および同庁「相続税・贈与税」関連資料(国税庁ホームページ)。路線価は毎年、国税庁より公表されています。
相続のご相談は上野の税理士へ
今井税理士事務所(東京都台東区東上野)では、上野・台東区をはじめ、荒川区・文京区・墨田区・足立区エリアの経営者・個人事業主の皆さまの相続・事業承継のご相談を承っています。土地の評価や生前対策、納税資金の準備まで、専門用語をかみくだきながら一緒に考えますので、「何から手をつければいいか分からない」という段階でもお気軽にお声がけください。
本記事は公表時点の情報をもとにしています。制度は改正されることがあり、個別の取り扱いは状況により異なります。実際のご判断は税理士等の専門家にご相談ください。
その疑問、ひとりで抱えていませんか?
今井税理士事務所は、税務から資金繰り・補助金まで、経営のお金の悩みをまるごとご相談いただけます。初回のご相談は無料です。
無料相談はこちら →