
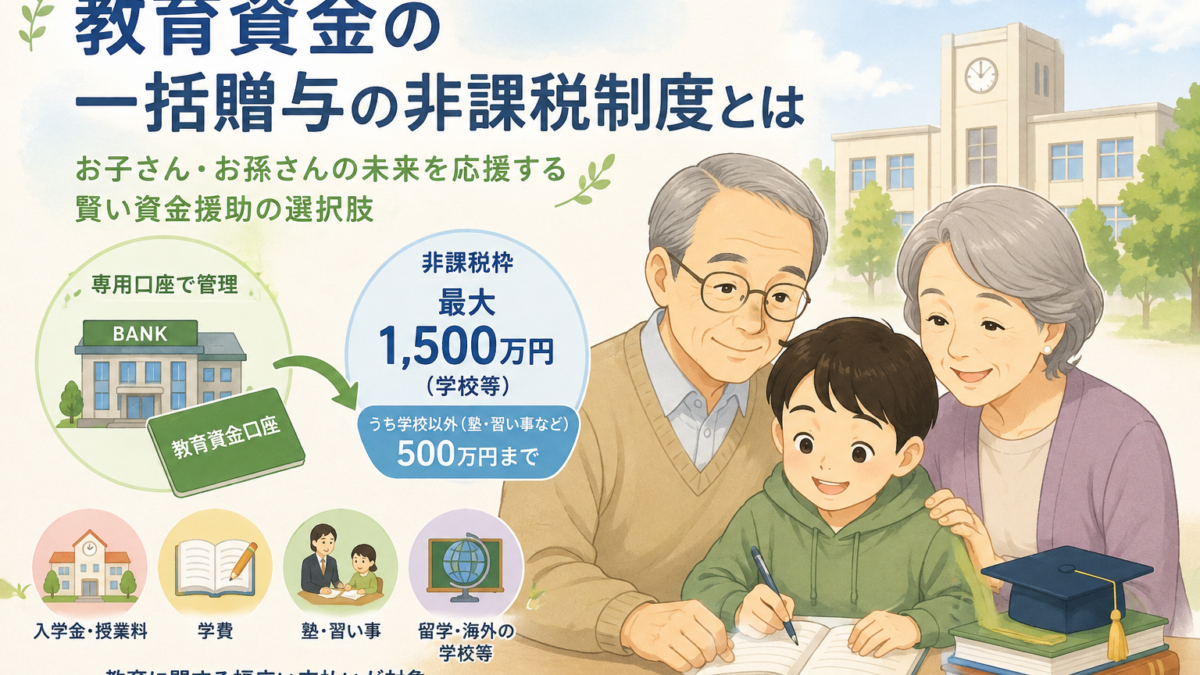
教育資金の一括贈与の非課税制度とは
お子さんやお孫さんの進学・教育のために、まとまったお金を援助したい――。そう考える経営者の方は少なくありません。そんなときに知っておきたいのが、教育資金の一括贈与に係る贈与税の非課税制度です。台東区・上野エリアで事業を営む方からも、「孫の学費をまとめて出してあげたいが、贈与税はかかるの?」というご相談をよくいただきます。
この制度は、祖父母や父母などの直系尊属が、30歳未満の子や孫に対して教育資金をまとめて贈与した場合、一定額まで贈与税が非課税になるというものです。金融機関に専用の口座を作り、そこへ資金を預け入れる形で利用します。
非課税になる金額の上限
非課税となる金額は、受け取る側(お子さん・お孫さん)一人につき最大1,500万円までです。ただし、このうち学習塾や習い事など、学校以外に支払うものは500万円が上限とされています。
| 用途 | 非課税の上限 |
|---|---|
| 学校等に直接支払うもの(入学金・授業料など) | 1,500万円まで |
| 学校以外(塾・習い事など) | 500万円まで(1,500万円の枠内) |
「学校等」には、幼稚園・小中高・大学のほか、認可された保育所や一定の外国の教育施設なども含まれます。何が対象になるかは細かく定められているため、迷ったら事前に確認しておくと安心です。
孫への贈与で本当に使えるのか
結論からいえば、孫への贈与でもこの制度は利用できます。制度の対象は「直系尊属から直系卑属への贈与」ですので、祖父母から孫への教育資金の援助はまさに想定されているケースです。
暦年贈与との違い
「毎年110万円までは贈与税がかからない」という暦年贈与(暦年課税)をご存じの方も多いでしょう。教育資金の一括贈与は、これとは別の制度です。大きな違いは、まとまった金額を一度に非課税で渡せる点にあります。
- 暦年贈与:毎年少しずつ、使い道は自由。年110万円の基礎控除の範囲内なら非課税。
- 教育資金の一括贈与:最大1,500万円をまとめて。ただし用途は教育資金に限られ、専用口座での管理が必要。
なお、そもそも扶養義務者が必要なつど支払う教育費・生活費は、この制度を使わなくても贈与税の対象になりません。「毎年の学費をその都度出す」だけであれば、必ずしも本制度が必要というわけではない点も押さえておきましょう。
経営者・個人事業主に関係するポイント
事業を営んでいる方にとって、この制度は生前対策・相続対策の観点で関わってきます。将来の相続財産を計画的に次世代へ移していく手段のひとつになるからです。
一方で、注意点もあります。贈与した資金が使いきれずに口座に残ったまま、受け取った方が原則30歳に達すると、その残額には贈与税がかかる場合があります。「渡せば終わり」ではなく、実際に教育目的で使われることが前提の制度だとご理解ください。
上野で事業をされている方から「孫3人にそれぞれ渡したい」というご相談を受けることがあります。この制度は受け取る側一人ごとに枠がありますので、複数のお孫さんに使えます。ただ、家族全体の財産のバランスや、暦年贈与・相続時精算課税など他の方法とどう組み合わせるかで、最適な形は変わります。数字だけで決めず、全体設計から考えるのがおすすめです。
利用するための具体的なステップ
- お孫さん(受贈者)名義で、金融機関に教育資金口座を開設する。
- 祖父母などが、その口座へ教育資金を預け入れる。
- 教育費を支払ったら、領収書などを金融機関へ提出し、口座から払い出す。
- 受贈者が原則30歳に達したときなどに、口座の残額を確認する。
手続きや必要書類は金融機関ごとに異なります。まずは取引のある銀行や信用金庫に相談しつつ、税務面の判断は税理士に確認するのが確実です。
口座からの払い出しには領収書の提出などが必要で、金融機関ごとに運用のクセがあります。日々の事業資金の管理と同じで、「後でまとめて」より「その都度きちんと記録」が結局はいちばんラクです。開設前に、対象になる支払いの範囲を金融機関に確認しておくと手戻りが減ります。
まず何をすればよいか
- 誰に、いくらを、いつ渡したいのかを整理する。
- 暦年贈与やその都度の学費援助で足りるのか、一括贈与が向いているのかを比較する。
- 相続全体の設計の中で、この制度の位置づけを確認する。
制度には適用期限が定められており、期限や細かな要件は改正されることがあります。利用を検討する際は、最新の取り扱いを確認してから判断しましょう。
出典
国税庁「祖父母などから教育資金の一括贈与を受けた場合の贈与税の非課税」ほか国税庁公表資料。制度の詳細・適用期限は国税庁ウェブサイトの最新情報をご確認ください。
台東区・上野で贈与や相続のご相談は
教育資金の一括贈与は、単体で見ればシンプルですが、実際には暦年贈与や相続時精算課税、将来の相続税との兼ね合いで判断すべき場面が多い制度です。今井税理士事務所(東京都台東区東上野)では、地元の経営者・個人事業主の皆さまの生前対策や相続のご相談にも対応しています。「うちの場合はどの方法が合っているのか」を、家族構成や財産の状況にあわせて一緒に整理いたします。気になることがあれば、どうぞお気軽にお声かけください。
本記事は公表時点の情報をもとにしています。制度は改正されることがあり、個別の取り扱いは状況により異なります。実際のご判断は税理士等の専門家にご相談ください。
その疑問、ひとりで抱えていませんか?
今井税理士事務所は、税務から資金繰り・補助金まで、経営のお金の悩みをまるごとご相談いただけます。初回のご相談は無料です。
無料相談はこちら →