
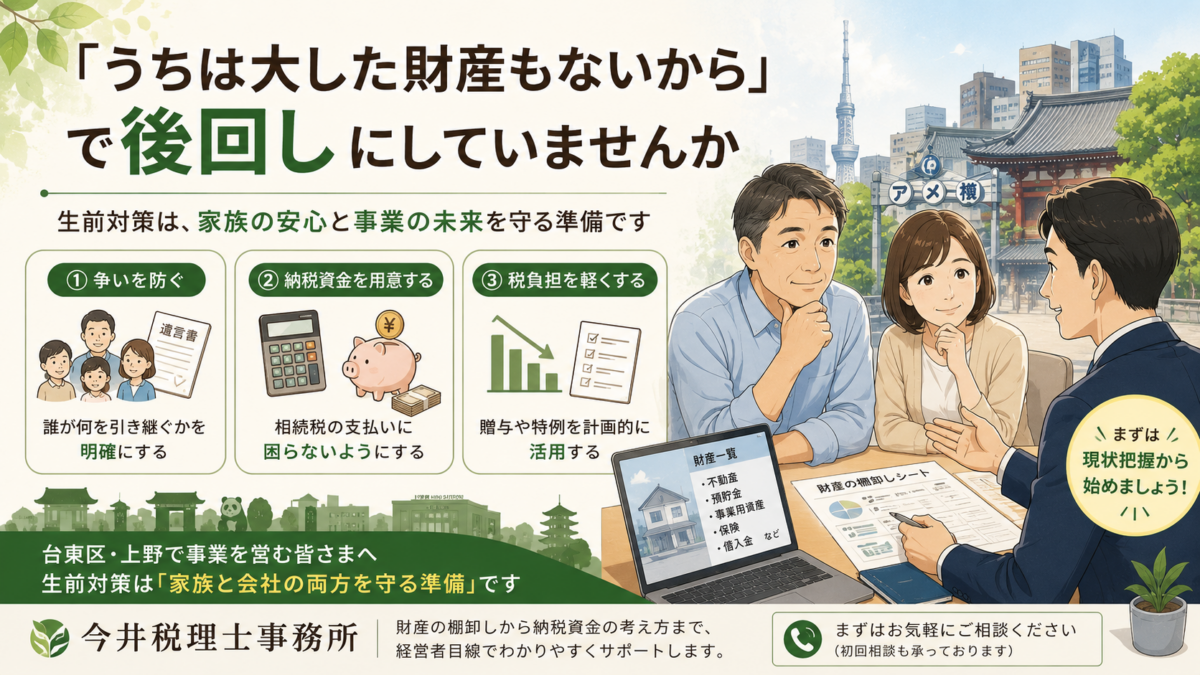
「うちは大した財産もないから」で後回しにしていませんか
相続の相談で意外と多いのが、「財産が多い家庭より、そうでない家庭のほうがもめやすい」というケースです。台東区・上野エリアでも、自宅と少しの預貯金、そして事業用の資産――といった構成のご家庭ほど、いざというときに「分けにくい」という悩みが表面化します。
経営者や個人事業主の方の場合、財産の中に店舗・事務所・機械・在庫・売掛金などの事業用資産が含まれることが多く、これらは「きれいに半分ずつ」というわけにいきません。だからこそ、元気なうちに少しずつ準備しておく「生前対策」が大切になります。
生前対策は「節税」だけの話ではない
生前対策というと「相続税を安くすること」と思われがちですが、実際にはもっと幅広い目的があります。大きく分けると次の3つです。
- 争いを防ぐ(誰が何を引き継ぐかを明確にする)
- 納税資金を用意する(相続税の支払いに困らないようにする)
- 税負担を軽くする(贈与や特例を計画的に活用する)
この順番が意外と重要で、まず「もめない・払える」を整えてから、余力に応じて「節税」を考えるのが現実的な進め方です。
まず何から始める?基本の3ステップ
- 財産の棚卸し(現状把握):預貯金・不動産・有価証券・生命保険・事業用資産、そして借入金などの負債まで一覧にします。
- 「誰に何を残したいか」を考える:家業を継ぐ人、そうでない人、それぞれへの配慮を整理します。
- 方法を選んで実行する:遺言・生前贈与・生命保険の活用などを組み合わせます。
特に最初の「財産の棚卸し」は、専門家に相談する前に自分でもできる第一歩です。ざっくりでも書き出してみると、「思ったより不動産の割合が大きい」「現金が少ない」といった課題が見えてきます。
相続税は誰にでもかかるわけではない
相続税には基礎控除という非課税の枠があります。計算式は次のとおりです。
3,000万円 +(600万円 × 法定相続人の数)
たとえば相続人が配偶者と子ども2人の合計3人なら、3,000万円+1,800万円=4,800万円までは相続税がかかりません。この範囲内であれば申告自体が不要なケースもあります。まずは「自分の家は課税対象になりそうか」を大まかに把握することが、対策の要否を判断する出発点になります。
代表的な生前対策の方法
1. 遺言書を作る
「誰に何を残すか」を法的に有効な形で示せるのが遺言書です。特に事業を継ぐ人に店舗や設備を集中させたい場合、遺言がないと相続人全員での話し合い(遺産分割協議)が必要になり、事業の継続に支障が出ることもあります。
2. 生前贈与を活用する
贈与税には、1年間に受け取った財産が110万円までなら課税されないという基礎控除(暦年課税)があります。これを計画的に使って、少しずつ財産を移していく方法です。ただし贈与の仕方によっては後々問題になることもあるため、記録の残し方などに注意が必要です。
なお、贈与に関するルールは近年見直しが行われており、相続前に行った贈与の取り扱いなど、細かな点は改正の影響を受けます。実行前に最新の取り扱いを確認しておくと安心です。
3. 生命保険を使う
生命保険の死亡保険金には、相続人が受け取る場合に「500万円 × 法定相続人の数」までの非課税枠があります。さらに、保険金は受取人が指定されていればスムーズに現金を受け取れるため、納税資金の準備としても有効です。
| 方法 | 主な役割 |
|---|---|
| 遺言書 | 争いを防ぐ・分け方を明確にする |
| 生前贈与 | 計画的に財産を移す・税負担の平準化 |
| 生命保険 | 納税資金の確保・非課税枠の活用 |
相続では「財産はあるのに現金がない」という状況が意外と多いものです。ご自宅や店舗が財産の大半を占めていると、いざ相続税を払う段になって手元資金が足りず、あわてて資産を売却…というケースも見てきました。納税資金をどう用意するかは、早めに考えておくほど選択肢が広がります。
経営者・個人事業主が特に気をつけたいこと
事業をされている方は、個人の財産と事業の資産が絡み合っていることが多く、対策がより複雑になります。
- 事業用資産をどう引き継ぐか(後継者への集中と、他の相続人への配慮のバランス)
- 借入金や個人保証の扱い(負債も相続の対象になります)
- 納税資金の確保(事業を続けながら払えるか)
こうした点は、事業承継の話とも密接に関係します。「まだ先の話」と思っていても、準備には時間がかかるものなので、早めに全体像をつかんでおくことをおすすめします。
次にとるべきアクション
- まずは財産と負債をざっくり書き出す
- 基礎控除の目安と照らして、課税対象になりそうか確認する
- 「誰に何を残したいか」を家族と少しずつ話し合う
- 必要に応じて専門家に相談し、遺言・贈与・保険などを組み合わせる
出典
- 国税庁「相続税のあらまし」「贈与税がかかる場合」「相続税の計算」(国税庁ウェブサイト)
相続や贈与の制度は改正が行われることがあります。数値や取り扱いは、実行前に必ず最新の情報をご確認ください。
台東区・上野で事業を営む皆さまにとって、生前対策は「家族と会社の両方を守る準備」です。今井税理士事務所(東京都台東区東上野)では、財産の棚卸しから納税資金の考え方まで、経営者目線でわかりやすくご一緒に整理いたします。「何から手をつければいいか分からない」という段階でも構いませんので、お気軽にお声がけください。
本記事は公表時点の情報をもとにしています。制度は改正されることがあり、個別の取り扱いは状況により異なります。実際のご判断は税理士等の専門家にご相談ください。
その疑問、ひとりで抱えていませんか?
今井税理士事務所は、税務から資金繰り・補助金まで、経営のお金の悩みをまるごとご相談いただけます。初回のご相談は無料です。
無料相談はこちら →