
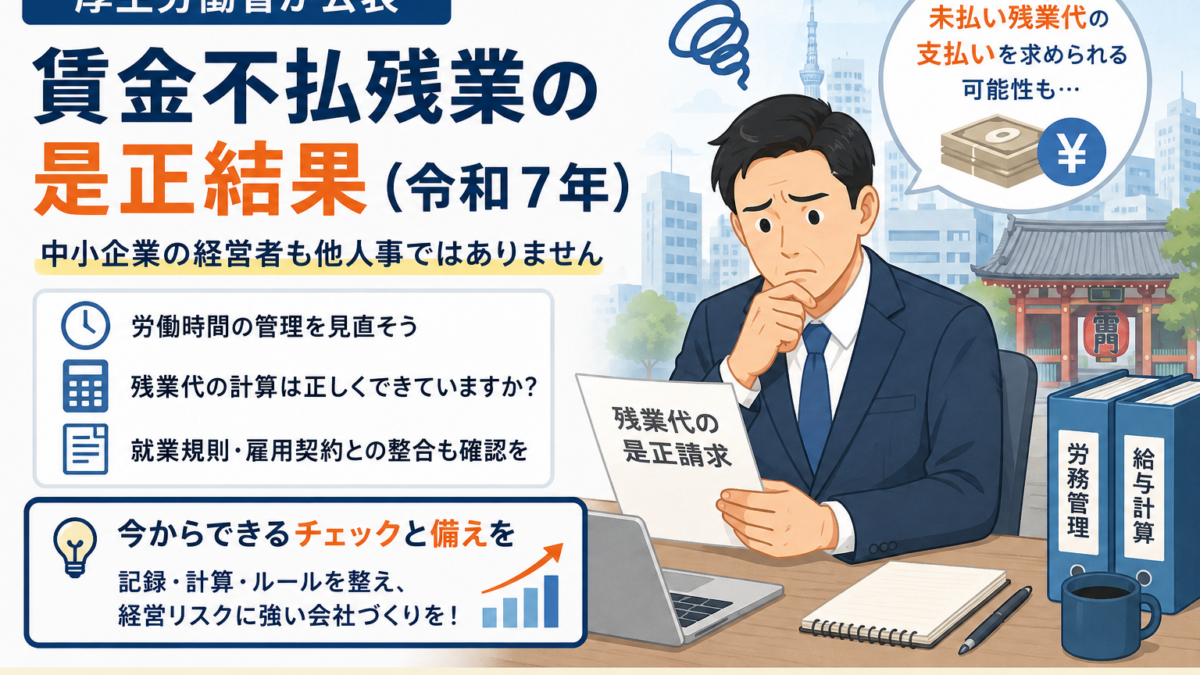
厚生労働省が「賃金不払残業の是正結果」を公表
厚生労働省は、労働基準監督署による監督指導の結果、企業が是正した賃金不払残業(いわゆるサービス残業)についての集計結果を毎年公表しています。今回、令和7年分の是正結果が明らかになりました。
「うちは小さな会社だから関係ない」と思われるかもしれませんが、実際には飲食・小売・建設・サービスといった業種で残業代の取り扱いが問題になるケースは少なくありません。台東区・上野エリアで事業をされている経営者の方にも、決して他人事ではないテーマです。
そもそも「賃金不払残業」とは
賃金不払残業とは、従業員が実際に働いた時間に対して、法律で定められた割増賃金(残業代)がきちんと支払われていない状態を指します。労働基準監督署の監督指導によって、その未払い分を企業がさかのぼって支払う(是正する)ことになった事例が、今回の公表対象です。
元の残業時間の管理があいまいだと、後から「本来支払うべきだった残業代」が大きな金額になってしまうことがあります。
中小企業の経営者にどう関係するのか
この公表は「大企業だけの話」ではありません。むしろ、労務管理の仕組みが整いきっていない中小企業ほど、後から指摘を受けたときの影響が大きくなりがちです。
想定されるリスク
- 過去にさかのぼって未払い残業代の支払いを求められる可能性
- 従業員との信頼関係やトラブルにつながる懸念
- まとまった支払いが必要になった場合の資金繰りへの影響
特に、労働時間の記録が紙やあいまいな自己申告に頼っている場合、「実際に何時間働いたのか」を客観的に示せず、対応に苦労するケースがあります。
また、残業代は人件費として損益や税務にも関わってくるため、日々の記帳・給与計算とも切り離せません。ここが整っていると、いざというときの説明もしやすくなります。
経営者が今すぐできる次のアクション
今回の公表をきっかけに、自社の労務・給与まわりを一度見直しておくと安心です。難しく考えず、次の順番で確認してみてください。
- 労働時間の把握方法を確認する:タイムカードや勤怠システムなど、客観的に記録できているかをチェックします。
- 残業代の計算方法を確認する:割増賃金の対象や計算のもとになる賃金が正しく設定されているかを見直します。
- 固定残業代(みなし残業)の運用を確認する:導入している場合、規定した時間を超えた分がきちんと支払われているかを点検します。
- 就業規則・雇用契約書との整合を確認する:実際の運用と書類の内容がずれていないかを確かめます。
「どこから手をつければいいか分からない」という場合は、労務は社会保険労務士、給与計算や税務・資金繰りの部分は税理士、というように、専門家と役割を分けて相談するとスムーズです。
まとまった残業代の支払いが必要になったとき、手元資金が薄いと日々の運転資金まで圧迫されてしまうことがあります。ふだんから資金繰り表で数か月先の資金の動きを見えるようにしておくと、想定外の支出にも落ち着いて対応しやすくなります。
普段の数字管理が「守り」につながる
残業代の問題は、突き詰めれば「働いた時間」と「支払った金額」を正確に記録し、日々の会計に反映できているかという点に行き着きます。人件費が正しく計上されていれば、決算や税務の面でも安心材料になります。
給与や残業代の処理は、日々の記帳と密接につながっています。上野・台東区の経営者の方からも「後から人件費の計上でつまずいた」というご相談をいただくことがあります。普段から給与まわりの数字を整理しておくと、いざというときの見通しが立てやすくなります。
まとめ
今回の公表は、労働時間や残業代の管理が改めて注目されていることを示すものです。中小企業だからこそ、早めに自社の状態を確認し、記録や計算の仕組みを整えておくことが、経営を守る第一歩になります。
台東区・上野エリアで「給与計算や人件費の税務処理が不安」「資金繰りへの影響が心配」といったお悩みがありましたら、今井税理士事務所までお気軽にお声がけください。経営者の目線に立って、分かりやすくご説明します。
出典
厚生労働省「監督指導による賃金不払残業の是正結果(令和7年)」(2026年8月21日公表)
本記事は公表時点の情報をもとにしています。制度は改正されることがあり、個別の取り扱いは状況により異なります。実際のご判断は税理士等の専門家にご相談ください。
その疑問、ひとりで抱えていませんか?
今井税理士事務所は、税務から資金繰り・補助金まで、経営のお金の悩みをまるごとご相談いただけます。初回のご相談は無料です。
無料相談はこちら →